 říj, 19 2026
Prodáváte byt nebo dům a děsíte se, že vám finanční úřad naúčtuje desítky tisíc korun na dani? Většina lidí si myslí, že stačí mít nemovitost v majetku déle než deset let a problém je vyřešen. Jenže praxe ukazuje něco jiného. Samotné uplynutí času nestačí. Musíte být schopni prokázat přesnou dobu držby tak, aby to obstálo při případné kontrole. A tady nastávají první problémy. Kde najdete datum nabytí? Co když jste nemovitost zdědili? Nebo co když ji máte jen pět let, ale splňujete jiné podmínky?
Tento článek není o teorii z učebnic. Je o tom, jak si připravit papíry, abyste nemuseli řešit dodatečné doměřování daně s penále. Pojďme se podívat na to, jak funguje osvobození od daně z příjmů fyzických osob podle zákona č. 586/1992 Sb., o daních z příjmů (ZDP), a hlavně - jak dokázat, že máte nárok na nulovou daň.
Klíčové body pro rychlé pochopení
- Rozhodující je datum zápisu do katastru: Ne datum podpisu smlouvy, ale den právních účinků vkladu vlastnického práva.
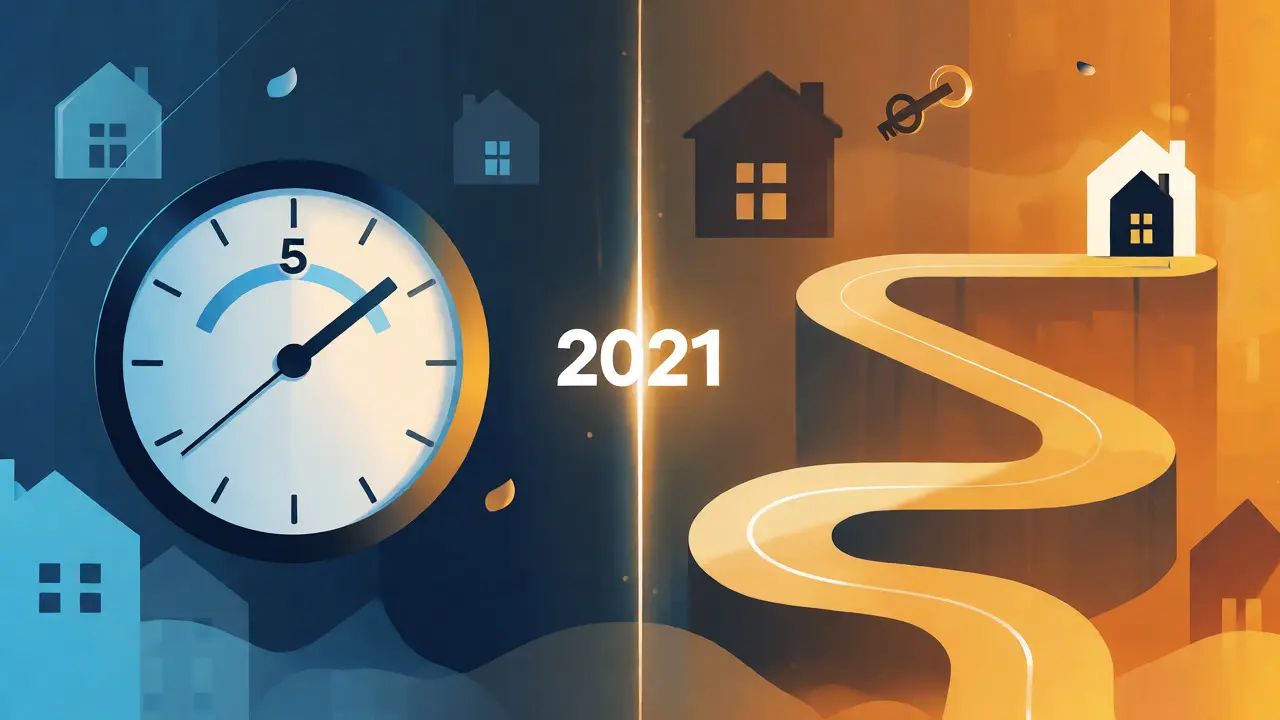
- Pozor na rok 2021: Nemovitosti nabyté do 31. 12. 2020 mají osvobození po 5 letech. Od 1. 1. 2021 platí nová lhůta 10 let.
- Dědictví má výhodu: U dědictví se doba držby počítá i s dobou, kdy nemovitost vlastnil zemřelý (zůstavitel).
- Alternativa k 10 letům: Pokud nemáte 10 let, zkuste dvacetileté bydlení nebo použití prostředků na vlastní bytovou potřebu.
- Papírová stopa: Bez výpisu z katastru a nabývacího titulu vám osvobození neplatí, i když máte pravdu.
Změna pravidel hry: Proč je rok 2021 důležitý?
Daňová legislativa není statická. To, co platilo před pěti lety, dnes může být zcela jinak. Základní kámen celého problému spočívá v novelách zákona o daních z příjmů. Do konce roku 2020 platilo, že pokud jste prodali nemovitost po pěti letech od jejího nabytí, byli jste od daně z příjmů osvobozeni. Bylo to jednoduché a mnozí investoři na to spoléhali.
Otázka zní: Co se stalo 1. ledna 2021? Právě k tomuto datu vstoupila v platnost novela, která prodloužila tzv. časový test z pěti na deset let. To znamená, že pokud jste nemovitost koupili v roce 2022, musíte počkat až do roku 2032, abyste mohli prodej provést bez daně pouze na základě délky držby.
| Datum nabytí nemovitosti | Nutná doba držby pro osvobození | Právní základ |
|---|---|---|
| Do 31. 12. 2020 | 5 let | § 4 odst. 1 písm. b) ZDP (před novelou) |
| Od 1. 1. 2021 | 10 let | § 4 odst. 1 písm. b) ZDP (po novele) |
Tato změna není retroaktivní. Pokud jste byt koupili v prosinci 2020, stále se řídíte starým režimem a po pěti letech (tedy v roce 2025) můžete prodat bez daně. Ale pokud jste podepsali kupní smlouvu v lednu 2021 a zápis proběhl následně, už vás čeká desetileté čekání. Daňoví poradci často varují, že lidé tento detail přehlédnou a pak žasnou, proč jim finanční úřad naúčtoval daň, kterou očekávali nulovou.
Jak správně určit začátek a konec lhůty?
Kdy přesně začíná běžet oněch deset let? Mnoho lidí chybně předpokládá, že jde o den, kdy podepsali kupní smlouvu u notáře nebo makléře. To je chyba. V českém právním systému nabýváte vlastnické právo k nemovitosti okamžikem, kdy je proveden zápis do katastru nemovitostí. Konkrétně jde o den právních účinků vkladu.
Jak to zjistíte? Jediným spolehlivým zdrojem je Katastr nemovitostí spravovaný Českým úřadem zeměměřickým a katastrálním (ČÚZK). Na listu vlastnictví (LV) najdete sekci "Vlastnické právo". Vedle jména vlastníka je uvedeno datum vkladu. To je váš startovní bod.
Konec lhůty je pak dnem, kdy dojde k převodu vlastnického práva na kupujícího při vašem prodeji. Opět nejde o datum podpisu nové smlouvy, ale o datum právních účinků vkladu této nové smlouvy do katastru. Rozdíl mezi těmito dvěma daty musí být větší než 10 let. Ne rovných 10 let, ale více. Pokud byste prodali přesně po 10 letech a jednom dni, jste v bezpečí. Pokud po 9 letech a 364 dnech, daň platíte.
Prokazování doby držby: Co požaduje finanční úřad?
Pokud splníte podmínky, příjem z prodeje je osvobozen od daně. To ale neznamená, že máte klid. Finanční úřad si může vyžádat vysvětlení nebo dokumenty, zejména pokud je částka prodeje vysoká nebo pokud máte v historii více transakcí s nemovitostmi. Jak tedy prokázat, že lhůta uplynula?
Nemusíte nosit originály všech smluv na kontrolu, pokud neprobíhá hloubková daňová kontrola. Obvykle stačí mít tyto dokumenty doma a být ochoten je kdykoli předložit:
- Aktuální výpis z katastru nemovitostí: Tento dokument obsahuje historii vlastnických práv za posledních 10 let (nebo déle, pokud si objednáte kompletní historii). Je to nejdůležitější důkaz, protože datum vkladu je tam uvedeno oficiálně a nelze ho zpochybnit.
- Nabývací titul: Kupní smlouva, darovací smlouva, usnesení o dědictví nebo rozhodnutí soudu. Tyto dokumenty potvrzují, jak jste se k nemovitosti dostali a mohou sloužit jako doplňkový důkaz, pokud by byl výpis z katastru nečitelný nebo neúplný.
- Smlouva o prodeji: Dokument, který uzavřel vaši éru vlastnictví.
V praxi často dochází k situacím, kdy poplatník v daňovém přiznání příjem z prodeje vůbec neuvede, protože je přesvědčen, že je osvobozen. Finanční úřad si to ověří automatickým porovnáním údajů z katastru. Pokud systém detekuje rozdíl kratší než 10 let, přijde výzva k zaplacení daně. Pak je nutné reagovat a doložit výpis z katastru, kde bude jasně vidět datum vkladu z roku 2015 a datum vkladu z roku 2026. Pokud data sedí, daň vymazí.
Specifické situace: Dědictví a spoluvlastnictví
Nevšechny případy jsou tak jasné jako klasický nákup. Co když jste nemovitost zdědili? Zde zákon vychází vstříc poplatníkům a umožňuje zohlednit dobu držby předchozího vlastníka. Podle § 4 odst. 1 písm. b) ZDP se doba držby nemovitosti nabytej děděním počítá ode dne nabytí nemovitosti zůstavitelem, nikoliv až dnem smrti zůstavitele.
Příklad z Brna: Vaše babička koupila byt v roce 2012. Zemřela v roce 2020 a vy jste byt zdědili. Prodáváte ho v roce 2023. Kdyby se počítala jen vaše doba držby (3 roky), museli byste platit daň. Ale protože se počítá i doba držby babičky (od roku 2012), celková doba je 11 let. Osvobození platí.
Pozor ale na to, kdo byl zůstavitel. Toto zkrácení lhůty platí pouze pro dědictví od osoby blízké (manžel, rodiče, děti, prarodiče, vnuci atd.). Pokud zdědíte nemovitost po vzdáleném strýci, kterého jste skoro neznali, tato výhoda neplatí a lhůta běží od dne smrti strýce.
U spoluvlastnictví je situace složitější. Pokud jste měli 50% podíl a druhý spoluvlastník zemřel a vy zdědili jeho podíl, pro váš původní podíl platí vaše původní datum nabytí. Pro zděděnou polovinu platí datum nabytí dědice (nebo datum nabytí zůstavitelem, pokud šlo o blízkou osobu). Při prodeji celé nemovitosti pak musíte posuzovat obě části zvlášť, nebo celkovou dobu pro celý objekt, což může vést ke smíšenému režimu.
Alternativní cesty k osvobození: Když 10 let nestačí
Co když chcete prodat po 7 letech? Desetiletý test nesplníte. Nezoufejte. Zákon nabízí další dveře, kterými se dá uniknout dani. Jsou to tzv. subjektivní osvobození, která nezávisí na čistém uplynutí času, ale na vašich činech.
Test vlastního bydlení (2 roky)
Pokud jste v nemovitosti alespoň dva roky bezprostředně před prodejem sami bydleli, je příjem z prodeje osvobozen bez ohledu na to, jak dlouho ji máte ve vlastnictví. Klíčové slovo je "bezprostředně". Pokud jste bydleli v roce 2015, ale prodáváte v roce 2026 a mezitím byla nemovitost prázdná nebo pronajímaná, toto osvobození neplatí. Musíte prokázat, že tam reálně žijete - ideálně přihlášením k trvalému pobytu, fakturami za energie na vaše jméno nebo prohlášením obce.
Obstarání vlastní bytové potřeby
Tohle je nejvýhodnější nástroj pro lidi, kteří chtějí měnit bydlení. Pokud peníze z prodeje použijete na obstarání vlastní bytové potřeby, daň neplatíte ani po krátké době držby. Podmínkou je, že prostředky využijete do tří let od konce zdaňovacího období, ve kterém došlo k prodeji.
Co vše spadá pod "obstarání vlastní bytové potřeby"?
- Koupě bytu, domu nebo pozemku s domem.
- Výstavba rodinného domu.
- Rekonstrukce stávajícího bydlení (např. vestavba podkroví, přístavba).
- Platba hypotečního úvěru na výše uvedené účely.
Prokazování zde vyžaduje pečlivost. Nesmíte peníze prostě dát na účet a zapomenout. Musíte mít doklady o toku peněz z účtu, kde jste měli peníze z prodeje, přímo na účet prodávajícího nové nemovitosti nebo na účet banky splácející hypotéku. Pokud změníte plán a koupíte auto, osvobození padá a daň doplatíte.
Časté chyby, které stojí peníze
Z praxe vím, že největší problémy nejsou v právních paragrafech, ale v lidské nepozornosti. Tady jsou tři nejčastější pasti:
- Zaměna data podpisu s datem vkladu: Smlouvu podepíšete 1. 12. 2020, ale katastr ji zapíše až 15. 1. 2021. V tomto hraničním případě rozhoduje datum zápisu (15. 1. 2021), což vás hodí do režimu 10 let místo 5 let. Často stačí, aby soud nebo katastr zdržel vklad kvůli chybě v návrhu na vklad.
- Opomíjení obchodního majetku: Pokud jste nemovitost používali v rámci podnikání (OSVČ) a zařadili ji do obchodního majetku, osvobození podle § 4 ZDP se na ni nevztahuje. I když ji držíte 20 let, zisk z prodeje je zdaněn. Výjimkou je, pokud jste ji vyřadili z obchodního majetku alespoň 5 let před prodejem.
- Nepodání přiznání: I když jste osvobozeni, někdy je lepší podat daňové přiznání a uvést tam osvobozený příjem s odkazem na paragraf. Pokud ho neuvedete a finanční úřad si to nevšimne, hrozí pokuta za nepodání přiznání, i když dluh na dani je nula. Bezpečnější je vždy komunikovat s úřadem transparentně.
Shrnutí: Akční plán pro prodejce
Chcete-li mít jistotu, že nezaplatíte zbytečně, postupujte podle tohoto checklistu:
- Krok 1: Stáhněte si aktuální výpis z katastru nemovitostí (LV) pro prodávanou nemovitost.
- Krok 2: Najděte datum právních účinků vkladu vlastnického práva ve vaší osobě.
- Krok 3: Porovnejte toto datum s plánovaným datem vkladu prodeje. Je rozdíl větší než 10 let (nebo 5 let pro starší nabytí)?
- Krok 4: Pokud ne, zkontrolujte, zda jste v nemovitosti 2 roky bydleli, nebo zda plánujete koupi nového bydlení z těchto peněz.
- Krok 5: Archivujte všechny nabývací tituly a výpisy z katastru minimálně na 5 let po podání daňového přiznání (promlčecí lhůta).
Osvobození od daně z příjmů je skvělý nástroj, ale vyžaduje aktivní přístup. Nespolehejte se na to, že "to nějak projde". Připravte si důkazy ještě před tím, než prodáte. Ušetříte si nervy a peníze.
Počítá se do lhůty 10 let i doba, kdy jsem neměl nemovitost zapsanou na sebe, ale měl jsem ji ve výstavbě?
Ne, lhůta pro osvobození od daně z příjmů se počítá od data nabytí vlastnického práva, tedy od zápisu do katastru nemovitostí. Doba samotné výstavby, pokud ještě nejste vlastníkem pozemku nebo stavby zapsaní v katastru, se do této lhůty nezapočítává. Pokud jste pozemek koupili a postavili na něm dům, pro pozemek běží lhůta od nákupu, pro budovu od kolaudace a zápisu do katastru. Při prodeji je třeba rozlišovat, zda prodáváte pozemek a budovu zvlášť, nebo jako celek, a lhůty mohou být různé.
Musím podat daňové přiznání, pokud je prodej osvobozen?
Pokud jste fyzická osoba a příjem je plně osvobozen od daně z příjmů, obecně povinnost podat daňové přiznání k dani z příjmů fyzických osob nemáte, pokud nemáte jiné zdanitelné příjmy, které by vyžadovaly podání přiznání. Nicméně, z praktického hlediska se doporučuje si dokumentaci uchovat. Pokud by finanční úřad zahájil kontrolu, budete muset prokázat, že osvobození bylo oprávněné. V některých specifických případech (např. kombinace s jinými příjmy) může být podání přiznání s uvedením osvobozeného příjmu bezpečnější cestou, aby nedošlo k nedorozumění.
Jak prokážu, že jsem v nemovitosti bydlel 2 roky, když mám trvalý pobyt jinde?
Trvalý pobyt je silný indikátor, ale není jediný možný důkaz. Finanční úřad akceptuje i jiné důkazy o skutečném bydlení, pokud je trvalý pobyt veden jinde (např. u rodičů nebo partnera). Lze doložit faktury za elektřinu, plyn, vodu nebo internet na vaše jméno a adresu prodávané nemovitosti. Pomocné mohou být i čestná prohlášení sousedů, výpisy z bankovního účtu ukazující platby za služby v místě bydliště, nebo potvrzení od zaměstnavatele či školy. Klíčové je, aby důkazy pokrývaly celou dobu dvou let bezprostředně před prodejem.
Co když prodám nemovitost po 9 letech a 11 měsících?
V takovém případě nesplňujete časový test 10 let. Příjem z prodeje bude podléhat dani z příjmů fyzických osob ve výši 15 % ze základu daně (zisku), pokud nevyužijete jiné osvobození. Možností je buď počkat ještě jeden měsíc na splnění lhůty, nebo aplikovat osvobození pro obstarání vlastní bytové potřeby, pokud peníze z prodeje investujete do nového bydlení do tří let. Tato alternativa je často výhodnější než platba daně, pokud stejně plánujete relokaci.
Platí osvobození i pro garáž nebo sklepní kóji?
Ano, osvobození se vztahuje na "nemovité věci", což zahrnuje i samostatné jednotky, jako jsou garážová stání nebo sklepy, pokud jsou zapsány v katastru nemovitostí jako samostatné objekty nebo jednotky. Pokud je garáž součástí bytu (spolu-vlastnický podíl), posuzuje se společně s bytem. Pokud je to samostatná nemovitá věc, platí pro ni stejné lhůty jako pro byt či dům. Pozor ale na to, pokud je garáž používána výhradně k podnikání (např. sklad zboží), pak se jedná o obchodní majetek a osvobození neplatí.